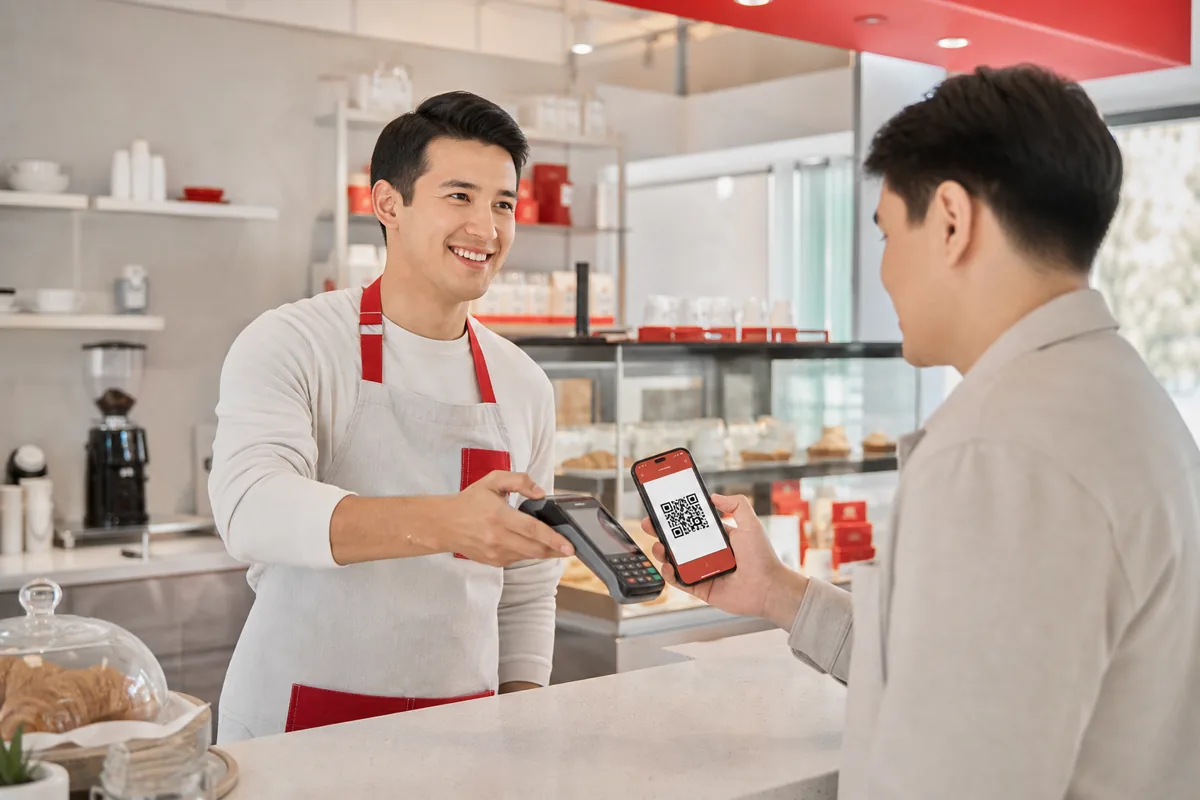
Почти каждый владелец кафе или небольшого магазина в Казахстане сталкивался с просьбой покупателя: «Можно перевести на карту?» Удобно и продавцу, и покупателю: не нужен терминал, деньги приходят мгновенно, а у кассы не образуется очередь. До недавнего времени такой способ оплаты казался «серой зоной» — считалось, что о нём налоговый орган не узнает. С 2026 года ситуация изменилась: у налоговой службы появился механизм получения от банков сведений о поступлениях на счета физических лиц, а регулярные переводы на личную карту могут указывать на признаки предпринимательской деятельности.
критерий оценивается в каждом из трёх последовательных календарных месяцев, а не по одному месяцу
первый критерий приказа МФ № 698: поступления от 100 и более разных лиц в каждом из 3 месяцев подряд
порог суммы за период: 12 × 85 000 тенге (МЗП-2026) — третий критерий передачи сведений
Сразу расставим акценты. Мобильные переводы в Казахстане не запрещены. Запрета нет — есть правила, при выполнении которых приём оплаты на личную карту привлекает внимание налогового органа. Эти правила сформулированы в нормативных документах, действующих с 1 января 2026 года, и касаются в первую очередь счетов физических лиц, на которые систематически поступают деньги от разных людей.
Почему в зоне внимания именно общепит и розница? Потому что эти отрасли ежедневно принимают большое количество небольших платежей: чашка кофе, обед, продукты, товары повседневного спроса. Если точка систематически принимает оплату переводами на личную карту владельца или сотрудника, количество отправителей за месяц легко превышает сотню, а суммы за квартал накапливаются. Именно такие ситуации в 2026 году могут привести к получению информационного сообщения от Комитета государственных доходов, а в дальнейшем — к доначислениям и штрафам, если деятельность велась без регистрации и без применения контрольно-кассовой машины (ККМ).
В этой статье разберём по шагам: как именно работает механизм контроля мобильных переводов с 2026 года, какие пороги имеют значение, чем информационное сообщение отличается от штрафа, сколько может стоить ошибка и как правильно организовать приём платежей в общепите и рознице.
1. Правовая база: три документа, которые определяют правила игры
Чтобы понимать, откуда взялись новые правила, нужно знать три ключевые нормы.
Критерии передачи сведений
Приказ Министерства финансов РК от 12.11.2025 № 698 «Об утверждении форм и критериев…» действует с 01.01.2026: банки передают в КГД сведения о поступлениях на счета физлиц при выполнении установленных критериев.
Обязанность банков
Банки второго уровня представляют сведения о суммах, поступивших на счёт физлица от иных физлиц, при наличии признаков получения дохода от предпринимательской деятельности. Критерии приказа № 698 конкретизируют эти признаки.
«Денежные расчёты»
Статья 19 НК РК относит к денежным расчётам оплату наличными, платёжной карточкой или мобильным платежом. Обычное перечисление между банковскими счетами по реквизитам не следует смешивать с оплатой картой, QR или мобильным платежом.
Общий посыл правовой базы прост: мобильные переводы не запрещены, но налоговый орган получает от банков сведения о потоках на личные счета, если одновременно выполнены установленные критерии. Отдельный вопрос — кассовая дисциплина: ККМ применяется при расчётах, которые статья 19 НК РК относит к денежным. Для обычного безналичного перечисления с одного банковского счёта на другой по банковским реквизитам КГД разъясняет иной порядок — ККМ не требуется, подтверждением служит банковский документ.
2. Как работает механизм контроля
2.1. Критерии направления сведений
Сведения передаются в КГД не по каждому переводу и не «автоматически за всё подряд». Приказ МФ № 698 установил три условия, которые должны выполняться одновременно:
| Условие | Значение |
|---|---|
| Отправители и период | Поступления от 100 и более разных лиц в каждом из 3 последовательных календарных месяцев |
| Сумма | Итоговая сумма за период более 12 МЗП — более 1 020 000 тенге (12 × 85 000 тенге) |
| Тип счёта | Счёт не предназначен для предпринимательской деятельности (личный счёт физического лица) |
Важная деталь: критерии применяются к счетам физических лиц, не предназначенным для предпринимательской деятельности. Индивидуальный предприниматель, который принимает оплату на счёт, открытый для бизнеса, под эти критерии не подпадает. Но это не освобождает его от обязанности применять ККМ при денежных расчётах — об этом ниже.
2.2. Сроки передачи сведений банками
Банки передают сведения ежеквартально, не позднее 15-го числа месяца, следующего за отчётным кварталом:
- по итогам I квартала 2026 года — не позднее 15 апреля 2026 года;
- по итогам II квартала 2026 года — не позднее 15 июля 2026 года;
- далее — по той же схеме по окончании каждого квартала.
Таким образом, сведения за квартал передаются не позднее 15-го числа следующего месяца. Первая передача по новым критериям состоялась по итогам I квартала 2026 года.
2.3. Информационные сообщения — не уведомления о нарушениях
Что происходит после того, как сведения поступили в КГД? Налоговый орган может направить физическому лицу информационное сообщение. Важно понимать правовую природу такого документа: это сообщение информационно-предупредительного характера, а не уведомление о нарушении и не требование немедленно уплатить штраф. Доставляются такие сообщения через объекты информатизации — в частности, через кабинет налогоплательщика.
2.4. ККМ и фискальный чек: обязательное условие для общепита и розницы
Вторая (а для многих — главная) зона риска в 2026 году — контрольно-кассовые машины. Пункт 1 статьи 110 НК РК устанавливает: денежные расчёты на территории Республики Казахстан производятся с обязательным применением ККМ с функцией фиксации и (или) передачи данных, модели которых включены в реестр, если иное не установлено самой статьёй 110. К денежным расчётам статья 19 относит оплату наличными, платёжной карточкой и мобильным платежом.
Статья 110 НК РК содержит исчерпывающий перечень случаев, когда ККМ можно не применять:
- физическое лицо;
- частный судебный исполнитель, адвокат, профессиональный медиатор;
- перевозки в общественном городском транспорте при выдаче билетов установленного образца;
- Национальный банк РК и банки второго уровня;
- религиозные объединения;
- национальный оператор почты (кроме мест, где отсутствуют телекоммуникации);
- лицо, осуществляющее расчёты посредством специального мобильного приложения.
Освобождение физического лица от ККМ не разрешает вести незарегистрированную предпринимательскую деятельность. Отдельный режим без регистрации ИП доступен самозанятым только при соблюдении условий статьи 718 НК РК и для видов деятельности из утверждённого перечня. Обычная работа кафе, ресторана или розничного магазина в этот перечень не входит; прямо названы, например, доставка готовой пищи на заказ и розничная торговля через сетевой маркетинг.
2.5. Оплата по QR — тоже денежный расчёт
Итак, механизм в двух словах: выполнение критериев → передача сведений банком в КГД → возможное информационное сообщение → проверка получателем своей регистрации и отчётности. Параллельно общепит и розница применяют ККМ при денежных расчётах по статье 19 НК РК; обычный межбанковский перевод по реквизитам в эту формулировку не включён.
Если коротко
- Мобильные переводы не запрещены — есть критерии, при которых банк передаёт сведения в КГД.
- Три условия одновременно: 100+ отправителей, 3 месяца подряд, сумма более 12 МЗП (1 020 000 тенге).
- Информационное сообщение — не штраф, но сигнал: деятельность нужно регистрировать и приводить в соответствие с законом.
- При оплате наличными, картой, через QR или переводом по номеру телефона общепит и розница выдают фискальный чек; перевод по банковским реквизитам — отдельный безналичный способ, при котором ККМ не требуется.
3. Цена ошибки: штрафы и расчёты в тенге
Теперь о том, сколько может стоить небрежность. МРП на 2026 год — 4 325 тенге. Все суммы в этом разделе рассчитаны исходя из этого значения.
3.1. Деятельность без регистрации — статья 463 КоАП РК
Если предпринимательская деятельность ведётся без регистрации, применяется статья 463 Кодекса РК об административных правонарушениях. Часть 1 этой статьи устанавливает следующие штрафы:
| Субъект | Штраф | В тенге |
|---|---|---|
| Физические лица | 15 МРП | 64 875 тенге |
| Должностные лица, субъекты малого предпринимательства, НКО | 25 МРП | 108 125 тенге |
| Субъекты среднего предпринимательства | 40 МРП | 173 000 тенге |
| Субъекты крупного предпринимательства | 150 МРП | 648 750 тенге |
Кроме штрафа, частью 1 статьи 463 КоАП предусмотрена конфискация предметов и (или) орудий, а при безлицензионной деятельности — конфискация дохода. Если нарушение повторяется в течение года после наложения административного взыскания (часть 2 статьи 463 КоАП), штрафы существенно выше: 30, 50, 80 и 500 МРП для соответствующих категорий субъектов.
Для владельца кафе, принимающего переводы на личную карту без регистрации ИП, базовый сценарий — ответственность как для физического лица: 15 МРП, или 64 875 тенге, с возможной конфискацией предметов и (или) орудий.
3.2. Сокрытие объектов налогообложения — статья 275 КоАП РК
Если деятельность зарегистрирована, но доходы скрываются, в игру вступает статья 275 КоАП РК: штраф в размере 200% от суммы налогов и других обязательных платежей по сокрытому объекту налогообложения. При повторном нарушении в течение года — 300%.
Это не фиксированная сумма, а процент от доначислений: чем больше скрытый оборот, тем больше штраф. Для розницы и общепита, где оборачиваются значительные суммы, «экономия» на налогах может обернуться штрафом, многократно превышающим сами неуплаченные платежи. Отметим, что состав применяется при установленном факте сокрытия — он не возникает «автоматически» от одного лишь факта превышения порогов по переводам.
3.3. Нарушения при применении ККМ — статья 284 КоАП РК
За неприменение ККМ или невыдачу фискального чека предусмотрена отдельная ответственность — статья 284 КоАП РК. Первичное нарушение влечёт предупреждение. При повторе в течение года штраф за неприменение ККМ составляет 15 МРП для частных нотариусов, частных судебных исполнителей и малого бизнеса, 30 МРП для среднего и 50 МРП для крупного бизнеса. За повторную невыдачу чека — соответственно 20, 30 и 40 МРП.
Деятельность без регистрации
Первое нарушение — 15–150 МРП (64 875 – 648 750 тенге) + конфискация предметов и (или) орудий; повторно в течение года — 30–500 МРП.
Сокрытие объектов налогообложения
Штраф 200% от суммы налогов и других обязательных платежей по сокрытому объекту; при повторном нарушении в течение года — 300%.
3.4. Пени
Отдельно стоит помнить о пенях: они начисляются независимо от применения других способов обеспечения исполнения налогового обязательства и мер ответственности. То есть даже если штрафная история завершилась, неуплаченные налоги продолжают «дорожать» за счёт пеней.
3.5. Сводная таблица ответственности
| Нарушение | Основание | Последствие |
|---|---|---|
| Деятельность без регистрации | ч. 1 ст. 463 КоАП | 15–150 МРП (64 875 – 648 750 тенге) + конфискация предметов/орудий |
| Повторно в течение года | ч. 2 ст. 463 КоАП | 30–500 МРП в зависимости от категории |
| Сокрытие объектов налогообложения | ст. 275 КоАП | 200% от суммы платежей по сокрытому объекту; повторно — 300% |
| Неприменение ККМ / невыдача чека | ст. 284 КоАП | первично — предупреждение; повторно: 15–50 МРП за неприменение ККМ или 20–40 МРП за невыдачу чека — в зависимости от категории |
| Неуплата налогов | НК РК | пени (начисляются независимо от иных мер) |
4. Хронология и дедлайны: что и когда происходит в 2026 году
| Дата / период | Событие |
|---|---|
| 01.01.2026 | Критерии приказа МФ № 698 введены в действие; начали действовать нормы новой редакции НК РК, включая обязанность банков передавать сведения |
| Ежеквартально | Банки передают сведения в КГД не позднее 15-го числа месяца, следующего за отчётным кварталом |
| Не позднее 15.04.2026 | Первая передача сведений по итогам I квартала 2026 года |
| Не позднее 15.07.2026 | Передача сведений по итогам II квартала 2026 года |
| После получения данных за I квартал 2026 | КГД начал направлять физическим лицам информационно-предупредительные сообщения; это не штраф и не уведомление о нарушении |
Ключевое для владельца бизнеса: если поступления на личную карту укладываются в критерии приказа № 698, сведения о них банк передаёт не позднее 15-го числа месяца, следующего за отчётным кварталом, а информационное сообщение может прийти через кабинет налогоплательщика. Поэтому проверять кабинет стоит регулярно — и до того, как ситуация станет предметом более пристального внимания.
5. Сценарии для самопроверки
Ниже приведены условные сценарии для самопроверки. Все имена, суммы и детали вымышлены; примеры показывают применение подтверждённых критериев, но не описывают конкретные дела или результаты проверок.
Сценарий 1. Кафе принимает переводы на личную карту
Условный пример. Айгуль открыла кофейню, но ИП не регистрировала и принимала оплату переводами на свою личную карту. За три месяца подряд (январь–март 2026 года) на карту поступили переводы от 130, 140 и 125 разных человек; итоговая сумма за квартал — около 1 150 000 тенге. Все три критерия выполнены: не менее 100 отправителей в каждом из трёх месяцев, сумма за период более 1 020 000 тенге, счёт — личный, не предназначенный для предпринимательской деятельности. Банк передаёт сведения в КГД не позднее 15 апреля 2026 года. В кабинете налогоплательщика Айгуль обнаруживает информационное сообщение — это не штраф, но сигнал сверить поступления, регистрацию и отчётность. Если она продолжит работать без регистрации, при установлении нарушения может применяться статья 463 КоАП со штрафом 15 МРП (64 875 тенге) и конфискацией предметов и (или) орудий.
Сценарий 2. Магазин принимает оплату по QR без фискального чека
Условный пример. Продуктовый магазин работает как ИП на упрощённом режиме, но при оплате по QR-коду кассир не пробивает чек: считается, что покупателю достаточно уведомления в приложении банка. Оплата по QR подлежит фискализации, а банковское уведомление фискальный чек не заменяет. При проверке может быть установлено нарушение применения ККМ: при первичном нарушении — предупреждение, при повторном в течение года — штраф по статье 284 КоАП РК. Правильное поведение: выдавать фискальный чек при оплате наличными, картой, через QR или переводом по номеру телефона.
Сценарий 3. ИП разделяет способы оплаты
Условный пример. Бахыт — ИП на упрощённом режиме, владелец небольшого магазина. Выручка поступает на предпринимательский счёт. При оплате наличными, картой или через QR он выдаёт фискальный чек. Если контрагент перечисляет деньги с банковского счёта на счёт ИП по реквизитам, платёж подтверждается банковским документом и ККМ для такого перечисления не требуется. Критерии приказа № 698 относятся к счетам физического лица, не предназначенным для предпринимательской деятельности, поэтому к предпринимательскому счёту они не применяются.
6. План защиты: семь шагов к безопасному приёму платежей
Если вы владелец кафе, ресторана, магазина или другой точки общепита и розницы, вот последовательность действий, которая приводит приём платежей в соответствие с законом.
Семь практических шагов
Оцените свою ситуацию
Проверьте, не выполняются ли на вашем личном счёте критерии приказа № 698: 100 и более разных отправителей в каждом из трёх последовательных календарных месяцев и итоговая сумма более 1 020 000 тенге за период. Если условия выполняются одновременно — сведения о вашем счёте могут быть переданы в КГД.
Выберите законный статус
Для обычного кафе или магазина это, как правило, регистрация ИП или юридического лица. СНР для самозанятых без ИП разрешён только без работников, в пределах лимита и для видов деятельности из правительственного перечня. Деятельность без обязательной регистрации — отдельное нарушение со штрафами по статье 463 КоАП.
Принимайте выручку на предпринимательский счёт
Критерии приказа № 698 касаются счетов физического лица, не предназначенных для предпринимательской деятельности. Это не отменяет учёт дохода и применение ККМ там, где способ расчёта требует фискального чека.
Различайте способы оплаты
При оплате наличными, картой, через QR или переводом по номеру телефона выдавайте фискальный чек. Обычный перевод между банковскими счетами по реквизитам подтверждается банковским документом и не требует ККМ.
Разделяйте личные и бизнес-переводы
Переводы от родственников и знакомых на личную карту — обычная жизнь; смешивая их с выручкой, вы можете сформировать на личном счёте критерии, при которых сведения передаются в КГД, даже если бизнес зарегистрирован.
Регулярно проверяйте кабинет налогоплательщика
Информационные сообщения доставляются через объекты информатизации. Само сообщение не требует немедленного ответа и не является штрафом, но позволяет заранее сверить поступления, регистрацию и отчётность.
Проверьте основания сообщения
Разделите личные поступления и предпринимательскую выручку, сопоставьте их с декларациями и своим режимом. Если выявлена ошибка, порядок регистрации, корректировки отчётности и уплаты зависит от статуса и периода. Штрафы по статьям 275 и 463 КоАП возможны не из-за самого сообщения, а только при установленном составе нарушения.
7. FAQ: четыре вопроса, которые задают чаще всего
Обязательна ли ККМ при оплате по QR-коду?
Если продавец обязан применять ККМ, оплата покупателя по QR-коду относится к денежным расчётам и требует выдачи фискального чека. Исключения перечислены в статье 110 НК РК и применяются только при точном соответствии установленным условиям. Обычный банковский чек или уведомление об оплате фискальный чек не заменяют.
Что делать, если пришло информационное сообщение?
Информационное сообщение — документ информационно-предупредительного характера, а не штраф. Сопоставьте поступления с их назначением, регистрацией и отчётностью. Если деньги относятся к предпринимательскому доходу, приведите деятельность и учёт в соответствие с законом; необходимость деклараций и платежей оценивайте по своему налоговому режиму и периоду.
Какие переводы попадают под контроль?
Под контроль попадают поступления на счёт физического лица при одновременном выполнении трёх условий: 100 и более разных отправителей в каждом из 3 последовательных календарных месяцев; итоговая сумма за период более 12 МЗП (более 1 020 000 тенге в 2026 году); счёт не предназначен для предпринимательской деятельности. Переводы, не достигающие этих порогов, а также поступления на счёт, открытый для предпринимательской деятельности, под эти критерии не подпадают.
Чем информационное сообщение отличается от штрафа?
Информационное сообщение имеет информационно-предупредительный характер, доставляется через кабинет налогоплательщика и само по себе не является уведомлением о нарушении. Штрафы возникают по другим основаниям — при установленных нарушениях: деятельность без регистрации (статья 463 КоАП), сокрытие объектов налогообложения (статья 275 КоАП), нарушения при применении ККМ (статья 284 КоАП). Выполнение критериев по переводам — это повод для информационного сообщения, а не автоматический штраф.
8. Что делать дальше: консультация ConsaltProfi
Механизм контроля в 2026 году уже работает: критерии действуют с 1 января, а банки передают сведения ежеквартально при их одновременном выполнении. Для общепита и розницы главный вывод прост: мобильные переводы не запрещены, но систематический приём выручки на личную карту, работа без регистрации и отсутствие фискальных чеков при расчётах, которые требуют ККМ, — самостоятельные риски.
Ключевой вывод
При оплате наличными, картой, через QR или переводом по номеру телефона нужен фискальный чек. Обычное перечисление между банковскими счетами по реквизитам КГД отделяет от таких расчётов: ККМ для него не требуется. Превышение критериев по личному счёту ведёт к передаче сведений, но не означает автоматический штраф.
Команда ConsaltProfi помогает предпринимателям Казахстана привести приём платежей в соответствие с требованиями законодательства: оценить риски по вашим счетам, зарегистрировать ИП, настроить учёт и применение ККМ, разобраться с информационными сообщениями. Каждая ситуация индивидуальна, и конкретные рекомендации зависят от ваших обстоятельств. Мы не даём гарантий результата, но помогаем действовать по закону и минимизировать риски.
Принимаете оплату в кафе или магазине? Проверим риски вместе
Оценим, выполняются ли на ваших счетах критерии приказа МФ № 698, подскажем порядок регистрации ИП и настройки ККМ, поможем разобраться с информационным сообщением и правильно разделить оплату наличными, картой, через QR, по номеру телефона и по банковским реквизитам.
WhatsApp: +7 701 331 44 20Роза, главный бухгалтер ConsaltProfi · г. Астана, ул. Достык 3, офис 6 · consaltprofi.kz
ConsaltProfi — Астана, Достык 3, офис 6. WhatsApp: +7 701 331 44 20. Сайт: consaltprofi.kz
Автор: Роза Аралбековна | ConsaltProfi | г. Астана, ул. Достык 3, офис 6 | WhatsApp: +7 701 331 44 20 | consaltprofi.kz